Domain besitztum.de kaufen?
Wir ziehen mit dem Projekt
besitztum.de um.
Sind Sie am Kauf der Domain
besitztum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besitztum.de kaufen?
Für was ist eine Unfallversicherung gut?
Eine Unfallversicherung ist gut, um finanzielle Sicherheit zu bieten, falls man durch einen Unfall verletzt wird und dadurch arbeitsunfähig wird. Sie hilft dabei, die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Umbauten am Haus zu decken. Zudem kann sie auch eine Invaliditätsrente zahlen, wenn man dauerhaft beeinträchtigt ist. Eine Unfallversicherung bietet somit Schutz vor den finanziellen Folgen eines Unfalls und sorgt für eine gewisse Absicherung im Ernstfall. **
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Ressource - Tauschobjekt - Symbolgut, FachbücherAbseits der bekannten Bernsteinstrasse eröffnet diese Studie eine neue Perspektive auf Bernstein im nördlichen Barbaricum. Über 22.000 Funde aus knapp 700 Fundplätzen - vor allem aus Gräbern, aber auch aus Siedlungen und Horten - wurden systematisch erfasst und ausgewertet. Ob als Perle, Spielstein oder Rohstück - die grosse Formenvielfalt spiegelt die vielfältige Nutzung sowie symbolische und gesellschaftliche Bedeutungen wider. Die Analyse mit unterschiedlichen Methoden erlaubt neue Einblicke in die Objektvielfalt, die Herstellung, die sozialen Kontexte sowie die überregionalen Austausch- und Handelsprozesse. Damit leistet die Studie einen wesentlichen Beitrag zur Rekonstruktion innerbarbarischer Netzwerke und materieller Kultur während des ersten nachchristlichen Jahrtausends.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avery, Etiketten, Inventar-EtikettenDie Inventar-Etiketten von AVERY ZWECKFORM sind eine praktische Lösung zur dauerhaften Kennzeichnung und Sicherung Ihres Inventars. Mit einem Format von 50 x 20 mm und einer silbernen Oberfläche bieten diese Etiketten nicht nur eine ansprechende Optik, sondern auch eine hohe Funktionalität. Sie sind kratzbeständig und wetterfest, was sie ideal für den Einsatz in verschiedenen Umgebungen macht. Jedes Set enthält 50 Etiketten, die in einem praktischen Spenderheft angeordnet sind, was die Handhabung erleichtert. Die Etiketten können einfach mit einem Folienstift oder Kugelschreiber beschriftet werden, sodass individuelle Anpassungen vor Ort problemlos möglich sind. Ihre hohe Strapazierfähigkeit und die Resistenz gegen Wasser, Öl sowie Reinigungs- und Desinfektionsmittel machen sie zu einer zuverlässigen Wahl für alle, die Wert auf Qualität und Langlebigkeit legen. Zudem sind die Etiketten reissfest und temperaturbeständig von -40 °C bis +150 °C, was sie für stärkere Beanspruchungen prädestiniert. - Kratzbeständiger und wetterfester Aufdruck für Langlebigkeit - Einfaches Beschriften mit Folienstift oder Kugelschreiber - Haftung auf verschiedenen Oberflächen, resistent gegen Flüssigkeiten - Reissfest und temperaturbeständig von -40 °C bis +150 °C - Praktisches Spenderheft für einfache Handhabung.94,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ressource - Tauschobjekt - Symbolgut, FachbücherAbseits der bekannten Bernsteinstrasse eröffnet diese Studie eine neue Perspektive auf Bernstein im nördlichen Barbaricum. Über 22.000 Funde aus knapp 700 Fundplätzen - vor allem aus Gräbern, aber auch aus Siedlungen und Horten - wurden systematisch erfasst und ausgewertet. Ob als Perle, Spielstein oder Rohstück - die grosse Formenvielfalt spiegelt die vielfältige Nutzung sowie symbolische und gesellschaftliche Bedeutungen wider. Die Analyse mit unterschiedlichen Methoden erlaubt neue Einblicke in die Objektvielfalt, die Herstellung, die sozialen Kontexte sowie die überregionalen Austausch- und Handelsprozesse. Damit leistet die Studie einen wesentlichen Beitrag zur Rekonstruktion innerbarbarischer Netzwerke und materieller Kultur während des ersten nachchristlichen Jahrtausends.159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Für was ist eine Unfallversicherung gut?
Eine Unfallversicherung ist gut, um finanzielle Sicherheit zu bieten, falls man durch einen Unfall verletzt wird und dadurch arbeitsunfähig wird. Sie hilft dabei, die Kosten für medizinische Behandlungen, Rehabilitationsmaßnahmen und eventuelle Umbauten am Haus zu decken. Zudem kann sie auch eine Invaliditätsrente zahlen, wenn man dauerhaft beeinträchtigt ist. Eine Unfallversicherung bietet somit Schutz vor den finanziellen Folgen eines Unfalls und sorgt für eine gewisse Absicherung im Ernstfall. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
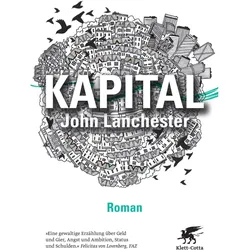
Kapital, Belletristik von John LanchesterGrossstadtleben in Zeiten der Finanzkrise: Jedes Haus in der Südlondoner Pepys Road hat viel Glück, Liebe und Leid gesehen. Anhand der Leben der Bewohner dieser mehr oder weniger normalen Strasse zeichnet John Lanchester ein hochaktuelles Panorama unserer Gegenwart. Alle Bewohner der Pepys Road suchen nach ihrem Glück: Roger Yount ist ein erfolgreicher Banker mit zwei Kindern und einer verwöhnten Ehefrau. Dass er nicht die erwartete 1 Million Pfund Jahresprämie erhält, stürzt die Familie in eine Krise. Nebenan zieht die senegalesische Fussballhoffnung Freddy Kamo mit seinem Vater ein – wird ihm der internationale Durchbruch in einem Premier-League-Club gelingen? Petunia Howe lebte schon in der Pepys Road, als diese noch eine einfache Arbeiterstrasse war. Pakistanische Kioskbesitzer stehen unter Terrorverdacht, die nigerianische Politesse ohne Arbeitserlaubnis schreibt Strafzettel.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
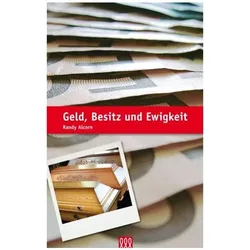
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.