Domain besitztum.de kaufen?
Wir ziehen mit dem Projekt
besitztum.de um.
Sind Sie am Kauf der Domain
besitztum.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain besitztum.de kaufen?
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
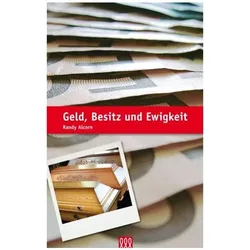
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
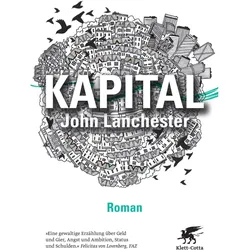
Kapital, Belletristik von John LanchesterGrossstadtleben in Zeiten der Finanzkrise: Jedes Haus in der Südlondoner Pepys Road hat viel Glück, Liebe und Leid gesehen. Anhand der Leben der Bewohner dieser mehr oder weniger normalen Strasse zeichnet John Lanchester ein hochaktuelles Panorama unserer Gegenwart. Alle Bewohner der Pepys Road suchen nach ihrem Glück: Roger Yount ist ein erfolgreicher Banker mit zwei Kindern und einer verwöhnten Ehefrau. Dass er nicht die erwartete 1 Million Pfund Jahresprämie erhält, stürzt die Familie in eine Krise. Nebenan zieht die senegalesische Fussballhoffnung Freddy Kamo mit seinem Vater ein – wird ihm der internationale Durchbruch in einem Premier-League-Club gelingen? Petunia Howe lebte schon in der Pepys Road, als diese noch eine einfache Arbeiterstrasse war. Pakistanische Kioskbesitzer stehen unter Terrorverdacht, die nigerianische Politesse ohne Arbeitserlaubnis schreibt Strafzettel.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
Was bedeutet eine Hypothek aufnehmen?
Eine Hypothek aufnehmen bedeutet, dass man einen Kredit aufnimmt, um eine Immobilie zu kaufen. Die Immobilie dient dabei als Sicherheit für den Kreditgeber. Man verpflichtet sich, regelmäßige Ratenzahlungen zu leisten, um den Kredit zurückzuzahlen. Falls man die Raten nicht mehr bezahlen kann, kann der Kreditgeber die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Es ist wichtig, die Bedingungen und Risiken einer Hypothek genau zu verstehen, bevor man sich für einen solchen Kredit entscheidet. **
Wie wird eine Hypothek gelöscht?
Eine Hypothek wird gelöscht, indem der Kreditnehmer den gesamten ausstehenden Betrag zurückzahlt. Dies kann durch eine einmalige Zahlung oder durch regelmäßige Ratenzahlungen erfolgen. Nachdem die letzte Rate gezahlt wurde, stellt die Bank eine Löschungsbewilligung aus, die beim Grundbuchamt eingereicht wird. Das Grundbuchamt trägt dann die Löschung der Hypothek in das Grundbuch ein, was bedeutet, dass die Hypothek offiziell gelöscht ist und das Grundstück schuldenfrei ist. Es ist wichtig, alle Schritte sorgfältig zu verfolgen, um sicherzustellen, dass die Hypothek ordnungsgemäß gelöscht wird. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
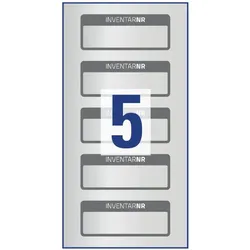
Avery, Etiketten, Inventar-EtikettenDie Inventar-Etiketten von AVERY ZWECKFORM sind eine praktische Lösung zur dauerhaften Kennzeichnung und Sicherung Ihres Inventars. Mit einem Format von 50 x 20 mm und einer silbernen Oberfläche bieten diese Etiketten nicht nur eine ansprechende Optik, sondern auch eine hohe Funktionalität. Sie sind kratzbeständig und wetterfest, was sie ideal für den Einsatz in verschiedenen Umgebungen macht. Jedes Set enthält 50 Etiketten, die in einem praktischen Spenderheft angeordnet sind, was die Handhabung erleichtert. Die Etiketten können einfach mit einem Folienstift oder Kugelschreiber beschriftet werden, sodass individuelle Anpassungen vor Ort problemlos möglich sind. Ihre hohe Strapazierfähigkeit und die Resistenz gegen Wasser, Öl sowie Reinigungs- und Desinfektionsmittel machen sie zu einer zuverlässigen Wahl für alle, die Wert auf Qualität und Langlebigkeit legen. Zudem sind die Etiketten reissfest und temperaturbeständig von -40 °C bis +150 °C, was sie für stärkere Beanspruchungen prädestiniert. - Kratzbeständiger und wetterfester Aufdruck für Langlebigkeit - Einfaches Beschriften mit Folienstift oder Kugelschreiber - Haftung auf verschiedenen Oberflächen, resistent gegen Flüssigkeiten - Reissfest und temperaturbeständig von -40 °C bis +150 °C - Praktisches Spenderheft für einfache Handhabung.94,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vermögen vererben, Fachbücher von Ronny GrundigDie politische Regulierung der Vermögensweitergabe und individuelle Erbregelungen in der zweiten Hälfte des 20. Jahrhunderts. Das Vererben von Vermögen stabilisiert die Gesellschaftsordnung. Erbregelungen können soziale Ungleichheitsverhältnisse in die Zukunft fortschreiben oder zu Enttäuschungen übergangener Familienmitglieder führen. Da das Vererben soziale Gerechtigkeits- und Familienvorstellungen berührt, ist seine Regulierung politisch höchst umstritten. Obwohl die jährlich vererbten Vermögen in den letzten Jahren immer neue Rekordhöhen erreichten, ist die Vorgeschichte dieser gegenwärtigen Entwicklung bisher kaum erforscht. Ronny Grundig untersucht den Wandel der Vermögensvererbung vom Ende des Zweiten Weltkriegs bis zum Ende der 1980er Jahre. Er blickt auf politische Regulierungen, die Praktiken des Vererbens und die Aneignung des Erbes durch die Hinterbliebenen. Der Autor analysiert die Steuervermeidung Vermögender sowie Konflikte zwischen Erben und Erbinnen. Ebenso zeigt er den Wandel von Paar- und Familienbeziehungen beim Vererben, die sich in den Testamenten niederschlagen und die Verteilung der hinterlassenen Vermögen beeinflussen.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umstrittenes Vermögen, Fachbücher von Jana StoklasaWie westdeutsche Arbeiterorganisationen nach 1945 um Rückerstattung und Entschädigung stritten. Im Jahr 1933 zerschlugen die Nationalsozialisten die deutsche Arbeiterbewegung. Der NS-Staat enteignete das auf rund eine Milliarde Reichsmark geschätzte Vermögen und setzte es nicht zuletzt für Verfolgung, Propaganda und Kriegswirtschaft ein. Als 1948 die Nachfolgeorganisationen Anträge auf Rückerstattung stellen konnten, entbrannte ein erbitterter Kampf um Immobilien, Zeitungsdruckereien und Entschädigungen. Jana Stoklasa erinnert ausgehend vom Beispiel Hannovers an dieses lange vergessene Kapitel deutscher Nachkriegsgeschichte. Auf der Basis neuer Quellen spürt die Historikerin dem Beziehungsgeflecht zwischen Geschichtspolitik, Justiz und Vergangenheitsbewältigung nach. Sie dekonstruiert die Auseinandersetzungen zwischen SPD und KPD im Zeichen der innerdeutschen Teilung mithilfe der postkolonialen Diskursanalyse und sie zeigt für die Konsumgenossenschaften in beeindruckender Weise, wie eng Restitution und Vergangenheitsblindheit miteinander zusammenhingen.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ähnliche Suchbegriffe für Hypothek
-
Geld, Besitz und Ewigkeit, Fachbücher von Randy AlcornWir suchen in der Bibel Trost - keine finanziellen Anweisungen. Wenn wir etwas über Geld erfahren wollen, neigen wir eher dazu, zum Wall Street Journal oder zu Focus, Capital oder der WirtschaftsWoche zu greifen. Die Bibel soll sich mit dem beschäftigen, was geistlich und himmlisch ist - Geld ist materiell und irdisch. Die Bibel ist religiös - Geld ist säkular. Gott darf über Liebe, Gnade und Brüderlichkeit sprechen - das reicht, danke! Wir reden über Geld und Güter - und tun damit, was wir wollen.32,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kapital, Belletristik von John LanchesterGrossstadtleben in Zeiten der Finanzkrise: Jedes Haus in der Südlondoner Pepys Road hat viel Glück, Liebe und Leid gesehen. Anhand der Leben der Bewohner dieser mehr oder weniger normalen Strasse zeichnet John Lanchester ein hochaktuelles Panorama unserer Gegenwart. Alle Bewohner der Pepys Road suchen nach ihrem Glück: Roger Yount ist ein erfolgreicher Banker mit zwei Kindern und einer verwöhnten Ehefrau. Dass er nicht die erwartete 1 Million Pfund Jahresprämie erhält, stürzt die Familie in eine Krise. Nebenan zieht die senegalesische Fussballhoffnung Freddy Kamo mit seinem Vater ein – wird ihm der internationale Durchbruch in einem Premier-League-Club gelingen? Petunia Howe lebte schon in der Pepys Road, als diese noch eine einfache Arbeiterstrasse war. Pakistanische Kioskbesitzer stehen unter Terrorverdacht, die nigerianische Politesse ohne Arbeitserlaubnis schreibt Strafzettel.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Widerständige Ressource, Fachbücher von Ines LüderDas Fachbuch "Widerständige Ressource" von Ines Lüder bietet einen tiefgehenden und aktualisierten Blick auf die Rolle von Bauernhäusern in der heutigen Zeit. Diese Gebäude werden als widerständige Ressourcen betrachtet, die trotz ihrer vermeintlichen Überholtheit und des oft mangelnden Wertes, den ihnen zugeschrieben wird, eine beeindruckende Geschichte und kulturelle Bedeutung besitzen. Lüder untersucht die Fachhallen- und Barghäuser der Steinburger Elbmarschen und analysiert deren Zustand sowie die typologischen Neuordnungen. Sie beleuchtet die vielfältigen Nutzungsmöglichkeiten und die damit verbundenen Deutungen, die diese Gebäude in der Transformation ländlicher Räume erfahren. Durch die Kontextualisierung der mehrdeutigen Bauwerke wird ihr baukulturelles Potenzial für zukünftige Entwicklungen aufgezeigt, was das Buch zu einer wertvollen Ressource für Architekturschaffende und Interessierte an ländlicher Baukultur macht.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was bedeutet eine Hypothek aufnehmen?
Eine Hypothek aufnehmen bedeutet, dass man einen Kredit aufnimmt, um eine Immobilie zu kaufen. Die Immobilie dient dabei als Sicherheit für den Kreditgeber. Man verpflichtet sich, regelmäßige Ratenzahlungen zu leisten, um den Kredit zurückzuzahlen. Falls man die Raten nicht mehr bezahlen kann, kann der Kreditgeber die Immobilie zwangsversteigern, um sein Geld zurückzuerhalten. Es ist wichtig, die Bedingungen und Risiken einer Hypothek genau zu verstehen, bevor man sich für einen solchen Kredit entscheidet. **
-
Wie wird eine Hypothek gelöscht?
Eine Hypothek wird gelöscht, indem der Kreditnehmer den gesamten ausstehenden Betrag zurückzahlt. Dies kann durch eine einmalige Zahlung oder durch regelmäßige Ratenzahlungen erfolgen. Nachdem die letzte Rate gezahlt wurde, stellt die Bank eine Löschungsbewilligung aus, die beim Grundbuchamt eingereicht wird. Das Grundbuchamt trägt dann die Löschung der Hypothek in das Grundbuch ein, was bedeutet, dass die Hypothek offiziell gelöscht ist und das Grundstück schuldenfrei ist. Es ist wichtig, alle Schritte sorgfältig zu verfolgen, um sicherzustellen, dass die Hypothek ordnungsgemäß gelöscht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.